Laba Bersih BRI Tumbuh 16,8% Menjadi Rp48,2 Triliun hingga September 2026
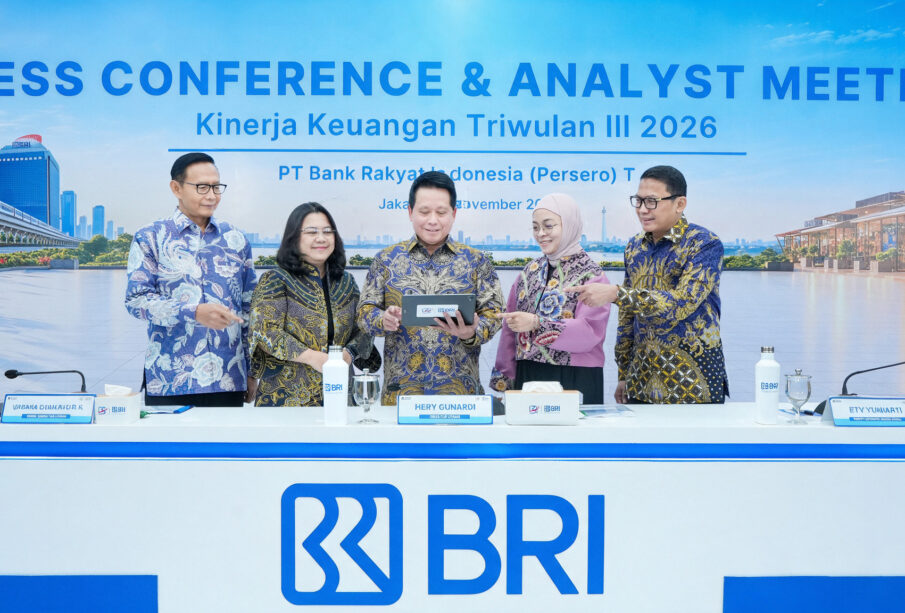
Manajemen BRI dalam paparan kinerja keuangan hingga kuartal III 2026/Foto:Dok.BRI
PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) membukukan laba bersih konsolidasi sebesar Rp48,2 triliun hingga akhir September 2026. Capaian tersebut meningkat 16,8% secara tahunan (year-on-year/YoY) dibandingkan laba bersih Rp41,2 triliun pada periode yang sama tahun sebelumnya.
Direktur Utama BRI Hery Gunardi mengatakan pertumbuhan laba tersebut mencerminkan berlanjutnya penguatan fundamental bisnis perseroan, perbaikan efisiensi, serta peningkatan profitabilitas.
“Pada kesempatan sebelumnya, kami menyampaikan bahwa kinerja BRI memasuki periode growth is back. Hari ini, capaian kinerja hingga September 2026 menunjukkan bahwa pertumbuhan tersebut terus berlanjut, dengan fundamental bisnis yang semakin kuat, efisiensi yang membaik, serta profitabilitas yang terus meningkat,” ujar Hery dalam konferensi pers kinerja BRI, Senin (9/11/2026).
Menurut Hery, pertumbuhan bisnis BRI hingga kuartal III 2026 ditopang penyaluran kredit yang tumbuh di atas rata-rata industri perbankan nasional, penghimpunan dana pihak ketiga (DPK) yang berfokus pada dana murah, serta penguatan pendapatan operasional.
Hingga September 2026, total aset konsolidasi BRI mencapai Rp2.338 triliun atau meningkat 10,1% YoY. Sementara itu, penyaluran kredit tumbuh 14,5% menjadi Rp1.647 triliun, lebih tinggi dibandingkan pertumbuhan kredit industri perbankan nasional sebesar 13,26%.
Kredit BRI masih didominasi segmen usaha mikro, kecil, dan menengah (UMKM), dengan portofolio mencapai 75,9% dari total kredit atau setara Rp1.250 triliun.
Hery menegaskan, dominasi kredit UMKM tersebut menunjukkan konsistensi BRI dalam memperkuat akses pembiayaan bagi ekonomi kerakyatan yang menjadi salah satu tulang punggung perekonomian nasional dan penciptaan lapangan kerja.
Dari sisi pendanaan, BRI menghimpun DPK sebesar Rp1.651 triliun hingga September 2026, meningkat 12% dibandingkan Rp1.475 triliun pada periode yang sama tahun sebelumnya.
Penguatan penghimpunan dana murah melalui optimalisasi ekosistem transaksi dan penguatan basis nasabah turut mendorong BRI mencatatkan nilai tabungan tertinggi sepanjang sejarah perseroan.
Peningkatan kredit dan penguatan struktur pendanaan tersebut juga menopang pendapatan bunga bersih atau net interest income (NII) konsolidasi BRI yang mencapai Rp117,9 triliun hingga September 2026.
Selain NII, BRI mencatat laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp96,1 triliun, tumbuh 10,9% YoY dibandingkan Rp86,7 triliun pada periode yang sama tahun sebelumnya.
Peningkatan PPOP mencerminkan kemampuan perseroan menjaga pertumbuhan pendapatan operasional sekaligus mengelola biaya secara efektif.
Hery mengatakan peningkatan komposisi dana murah memberikan dampak positif terhadap penurunan biaya dana atau cost of fund (CoF).
CoF bank only BRI turun dari 3% pada kuartal III 2025 menjadi 2,6% pada kuartal III 2026. Sementara itu, rasio biaya terhadap pendapatan atau cost to income ratio (CIR) membaik dari 42,8% menjadi 40% pada periode yang sama.
Perbaikan juga terlihat pada kualitas aset. Rasio kredit bermasalah atau non-performing loan (NPL) BRI turun dari 3,1% pada kuartal III 2025 menjadi 2,9% pada kuartal III 2026.
Penurunan NPL tersebut sejalan dengan strategi perseroan memperkuat kualitas penyaluran kredit melalui pendekatan selective growth, peningkatan early warning system, serta optimalisasi proses penagihan dan pemulihan kredit.
Cost of credit (CoC) BRI juga membaik dari 3,2% menjadi 2,8%, atau turun sekitar 41 basis poin secara tahunan.
Kombinasi pendanaan yang lebih efisien, margin yang tetap kuat, serta kualitas aset yang membaik turut meningkatkan tingkat pengembalian aset atau return on assets (ROA) BRI dari 2,7% menjadi 2,8%.
Adapun return on equity (ROE) meningkat dari 17% menjadi 19,2%.
BRI Perkuat Transformasi dan Bisnis Inti
Di tengah dinamika perekonomian global dan volatilitas pasar keuangan, Hery menyatakan BRI tetap optimistis terhadap fundamental dan prospek pertumbuhan bisnis perseroan.
Optimisme tersebut, menurutnya, juga tercermin melalui aksi korporasi pembelian kembali saham atau buyback.
Pada 22 Oktober 2026, BRI mengumumkan rencana buyback saham tahap kedua dengan nilai maksimal Rp1 triliun yang akan berlangsung hingga 21 Januari 2027.
Hery menyebut aksi tersebut sebagai bentuk keyakinan perseroan terhadap fundamental dan prospek bisnis BRI sekaligus komitmen menciptakan nilai jangka panjang bagi pemegang saham.
Untuk menjaga keberlanjutan pertumbuhan, BRI menjalankan agenda transformasi BRIVolution Reignite yang bertujuan memperkuat bisnis inti sekaligus membangun sumber pertumbuhan baru.
“Bagi BRI, pertumbuhan yang kuat harus dibangun di atas fundamental yang sehat, struktur pendanaan yang efisien, serta kemampuan menciptakan sumber pertumbuhan baru. Karena itu, fokus kami bukan semata-mata mengejar pertumbuhan jangka pendek, tetapi memastikan BRI memiliki daya saing yang semakin kuat untuk tumbuh secara berkelanjutan,” ujar Hery.
Dalam agenda transformasi tersebut, BRI berfokus mempertahankan pertumbuhan bisnis mikro sebagai keunggulan utama perseroan sekaligus mengakselerasi bisnis consumer banking.
Dari sisi pendanaan, BRI memperkuat penghimpunan CASA melalui kanal digital, perluasan ekosistem merchant, dan peningkatan kapabilitas transaksi perbankan. Strategi tersebut diarahkan untuk memperkuat struktur pendanaan sekaligus meningkatkan aktivitas transaksi nasabah ritel dan korporasi.
Sementara dari sisi penyaluran kredit, perseroan memperluas pembiayaan berbasis ekosistem dan value chain pada segmen komersial dan korporasi, mengakselerasi bisnis konsumer melalui kredit pemilikan rumah (KPR), kredit kendaraan bermotor (KKB), dan kredit berbasis payroll, serta memperkuat potensi bisnis emas dalam ekosistem BRI Group.
Hery menegaskan, transformasi tersebut diarahkan untuk menghasilkan struktur pendanaan yang lebih kuat, kualitas aset yang lebih baik, dan sumber profitabilitas yang semakin terdiversifikasi guna menjaga daya saing serta pertumbuhan BRI secara berkelanjutan.
Dari sisi makroekonomi, Hery menilai ketahanan perekonomian nasional turut menjadi faktor pendukung kinerja industri perbankan. Pertumbuhan ekonomi Indonesia mencapai 5,47% pada kuartal III 2026, meningkat dibandingkan 5,29% pada kuartal II 2026.
Industri perbankan juga mencatat pertumbuhan kredit sebesar 13,3% YoY pada kuartal III 2026, dengan DPK tumbuh 8,2% dan CASA meningkat 10,9%.
Hery menilai kondisi tersebut menunjukkan fundamental industri perbankan nasional tetap solid, dengan intermediasi yang semakin ekspansif, kualitas aset yang terjaga, serta likuiditas dan profitabilitas yang memadai.




Leave a reply