Reformasi Sistem Jaminan Sosial ASN: Pensiunan Sejahtera, APBN dan Taspen Tak Boncos
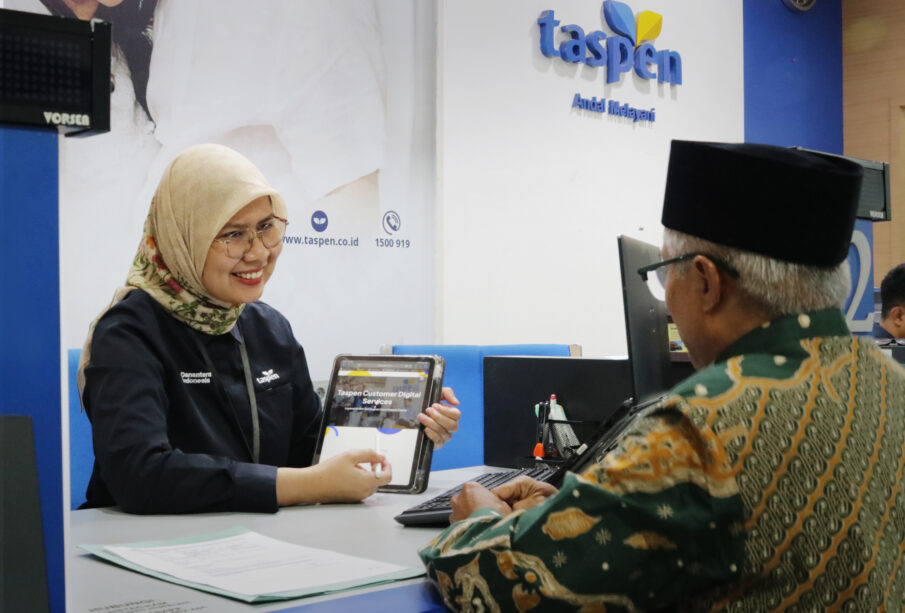
Pegawai Taspen sedang melayani nasabah/Dok. Taspen
PT Taspen (Persero) selama ini mampu menjaga kinerja pengelolaan dana program jaminan sosial Aparatur Sipil Negara (ASN) melalui hasil investasi yang positif. Imbal hasil tersebut menjadi penopang ketika penerimaan iuran dan premi tidak cukup untuk membiayai manfaat yang harus dibayarkan kepada peserta.
Namun, mengandalkan hasil investasi bukanlah solusi jangka panjang. Keberlanjutan program jaminan sosial ASN tetap membutuhkan desain pembiayaan yang lebih kuat, terutama melalui penyesuaian iuran dan premi agar sebanding dengan kewajiban manfaat yang harus dipenuhi.
Undang-Undang Nomor 20 Tahun 2023 tentang Aparatur Sipil Negara (ASN) menegaskan bahwa jaminan sosial merupakan hak ASN. Jaminan tersebut meliputi jaminan kesehatan, jaminan kecelakaan kerja (JKK), jaminan kematian (JKM), jaminan pensiun, dan jaminan hari tua (JHT) atau yang selama ini dikenal sebagai Tabungan Hari Tua (THT).
Selain jaminan kesehatan yang diselenggarakan BPJS Kesehatan, empat program lainnya, yakni JKK, JKM, jaminan pensiun, dan JHT, selama ini diselenggarakan oleh PT Taspen (Persero).
Jaminan pensiun dan JHT dibayarkan setelah ASN berhenti bekerja. Sementara itu, manfaat JKK dan JKM diberikan ketika peserta mengalami risiko kecelakaan kerja atau kematian.
Khusus jaminan pensiun, manfaat dibayarkan setiap bulan kepada pensiunan ASN atau ahli warisnya. Formula perhitungannya masih merujuk pada Undang-Undang Nomor 11 Tahun 1969.
Dalam undang-undang tersebut, terdapat dua variabel utama dalam perhitungan pensiun pegawai, yakni (1) dasar pensiun, yaitu gaji pokok terakhir sebulan yang berhak diterima pegawai bersangkutan, termasuk gaji pokok tambahan dan/atau gaji pokok tambahan peralihan sebagaimana diatur dalam ketentuan terkait; dan (2) masa kerja.
Pasal 11 ayat (1) menetapkan bahwa besaran pensiun bulanan secara umum adalah 2,5% dari dasar pensiun untuk setiap tahun masa kerja. Dengan demikian, formula perhitungannya adalah 2,5% dikalikan masa kerja dan dasar pensiun, dengan batas maksimal manfaat sebesar 75% dari dasar pensiun.
Ketentuan khusus berlaku bagi pegawai yang diberhentikan dengan hormat karena dinyatakan tidak dapat bekerja lagi dalam jabatan apa pun akibat kondisi jasmani atau rohani yang disebabkan pelaksanaan kewajiban jabatan, misalnya cacat akibat kecelakaan kerja. Berdasarkan Pasal 11 ayat (1) huruf b juncto Pasal 9 ayat (1) huruf b, pegawai tersebut berhak atas pensiun bulanan sebesar 75% dari dasar pensiun sepanjang memenuhi persyaratan yang ditentukan. Ketentuan ini tidak mensyaratkan usia minimum 50 tahun dan masa kerja minimum 20 tahun sebagaimana berlaku bagi pensiun normal berdasarkan Pasal 9 ayat (1) huruf a.
Selain itu, Pasal 11 ayat (1) huruf c menetapkan bahwa besaran pensiun bulanan tidak boleh kurang dari gaji pokok terendah menurut peraturan pemerintah tentang gaji dan pangkat yang berlaku bagi pegawai negeri bersangkutan.
Ketentuan dalam undang-undang tersebut telah diterjemahkan lebih lanjut melalui peraturan pemerintah. Saat ini, ketentuan yang berlaku adalah PP Nomor 8 Tahun 2024.
Berdasarkan PP tersebut, besaran manfaat pensiun bulanan bervariasi menurut golongan terakhir ASN saat bekerja. Untuk golongan I, manfaat pensiun berkisar Rp1.748.100 hingga Rp2.256.700. Golongan II menerima Rp1.748.100 hingga Rp3.208.800, golongan III Rp1.748.100 hingga Rp4.029.600, dan golongan IV Rp1.748.100 hingga Rp4.957.100.
Skema pembayaran pensiun tersebut dikenal sebagai pay-as-you-go, yakni skema manfaat pasti (defined benefit) yang menjamin besaran manfaat bagi penerima pensiun. Konsekuensinya, pemerintah harus menyediakan anggaran untuk membayar kewajiban pensiun setiap tahun melalui Anggaran Pendapatan dan Belanja Negara (APBN).
Karena itu, belanja pensiun dalam APBN terus meningkat dari tahun ke tahun. Dalam satu dekade terakhir, porsinya relatif konsisten sekitar 30% atau sepertiga dari total belanja pegawai pemerintah pusat.
Sebenarnya, selama masih aktif bekerja, ASN juga telah membayar iuran sebesar 4,75% dari gaji pokok untuk program pensiun. Iuran tersebut dikelola Taspen sebagai Akumulasi Iuran Pensiun (AIP), kemudian ditempatkan pada berbagai instrumen investasi sesuai ketentuan pemerintah.
Pengelolaan dana AIP tersebut menghasilkan imbal hasil investasi yang positif. Laporan Taspen menunjukkan tingkat hasil investasi sebesar 7,38% pada 2025, dengan compound annual growth rate (CAGR) sebesar 11,49% selama periode 2023–2025.
Berdasarkan Laporan Keuangan Pemerintah Pusat (LKPP) 2025, posisi AIP yang dikelola PT Taspen per 31 Desember 2025 mencapai Rp285,43 triliun, meningkat dari Rp250,42 triliun pada awal tahun. Selain berasal dari hasil investasi, peningkatan tersebut juga ditopang oleh iuran peserta yang terkumpul sepanjang tahun lalu sebesar Rp8,44 triliun.
Namun, akumulasi dana tersebut masih jauh dari cukup untuk menutup kebutuhan pembayaran pensiun tahunan. Hal ini terlihat dari realisasi belanja pensiun dalam APBN yang mencapai Rp166,41 triliun pada 2025, meningkat dari Rp160,42 triliun pada 2024.
Artinya, jika dibandingkan secara sederhana, nilai AIP tersebut hanya setara dengan kebutuhan pembayaran pensiun selama sekitar satu tahun tujuh bulan. Perbandingan ini memperlihatkan besarnya kewajiban pembayaran pensiun dibandingkan akumulasi dana iuran yang dikelola Taspen.
Tabel 1: Rincian Posisi AIP di PT Taspen (Persero)
| Uraian | PT Taspen (Rp juta) |
| Penambahan | |
| Hasil Investasi | 19.311.022,67 |
| Laba (Rugi) Penjualan Investasi | 4.265,69 |
| Peningkatan (Penurunan) Nilai Investasi | 9.244.694,68 |
| Iuran Peserta | 8.444.484,92 |
| Pendapatan di Luar Investasi | 163,59 |
| Jumlah Penambahan | 37.004.631,56 |
| Pengurangan | |
| Beban, SP3IP dan Koreksi | (1.999.231,46) |
| Jumlah Pengurangan | (1.999.231,46) |
| Selisih Revaluasi Aset Tetap | 0,00 |
| Peningkatan Dana Bersih | 35.005.400,10 |
| Dana Bersih Awal Tahun | 250.423.562,32 |
| Perubahan Kembali | 0,00 |
| Dana Bersih Akhir Tahun | 285.428.962,41 |
Sumber: LKPP 2025
Dalam 10 tahun terakhir, belanja pensiun dan uang tunggu terus meningkat, bahkan pertumbuhannya lebih tinggi dibandingkan pertumbuhan belanja pegawai pemerintah pusat secara keseluruhan.
Tabel 2: Belanja Pensiun dalam APBN
| Tahun | A. Belanja Pensiun dan Uang Tunggu (Rp triliun) | B. Belanja Pegawai Pemerintah Pusat (Rp triliun) | A terhadap B |
| 2016 | 94,25 | 305,14 | 30,89% |
| 2017 | 97,52 | 312,73 | 31,18% |
| 2018 | 110,21 | 346,89 | 31,77% |
| 2019 | 119,48 | 376,07 | 31,77% |
| 2020 | 125,53 | 380,53 | 32,99% |
| 2021 | 128,34 | 387,75 | 33,10% |
| 2022 | 133,93 | 402,44 | 33,28% |
| 2023 | 140,28 | 412,71 | 33,99% |
| 2024 | 160,42 | 476,50 | 33,67% |
| 2025 | 166,41 | 512,61 | 32,46% |
| CAGR 2016–2025 | 6,52% | 5,93% | — |
Keterangan: Data 2022 dan 2023 mencakup belanja pensiun dan uang tunggu serta pembayaran UPSL Program THT.
Sumber: LKPP
Tekanan tersebut diperkirakan semakin besar pada masa mendatang seiring bertambahnya jumlah ASN yang memasuki usia pensiun. Dalam 10 tahun terakhir, rata-rata pertumbuhan tahunan (compound annual growth rate/CAGR) belanja pensiun mencapai 6,52%, lebih tinggi dibandingkan pertumbuhan belanja pegawai pemerintah pusat sebesar 5,93%.
Jika tren pertumbuhan tersebut berlanjut dengan asumsi CAGR yang sama, belanja pensiun pada 2035 diperkirakan mencapai Rp312,98 triliun. Sementara itu, belanja pegawai pemerintah pusat secara keseluruhan, termasuk belanja pensiun, diproyeksikan mencapai Rp912,22 triliun.
Taspen Pun Boncos di THT
Persoalan keberlanjutan tidak hanya terjadi pada program pensiun yang pembiayaannya bergantung pada APBN. Program THT yang dikelola Taspen juga menghadapi tekanan akibat ketimpangan antara iuran yang diterima dan klaim yang harus dibayarkan.
Manfaat THT ini diterima secara sekaligus (lump sum) ketika peserta berhenti bekerja atau memasuki masa pensiun.
Laporan Taspen menunjukkan, pada 2025 nilai aset program THT, JKK dan JKM, yang dikelola perseroan mencapai Rp156,79 triliun, meningkat dari Rp149,55 triliun pada tahun sebelumnya.
Aset program THT berasal dari akumulasi iuran peserta yang dipotong sebesar 3,25% dari gaji pokok setiap bulan. Sementara itu, iuran JKK dibayarkan pemerintah sebagai pemberi kerja sebesar 0,24% dan iuran JKM sebesar 0,72% dari gaji pokok.
Direktur Utama Taspen Rony Hanityo Aprianto mengungkapkan, rasio klaim THT terus meningkat. Pada 2024, rasio klaim mencapai 256%, kemudian naik menjadi 264% pada 2025.
“Artinya dari 100 rupiah premi yang masuk ke Taspen kita bayar keluar 264. Jadi, kalau bahasa orang Betawi-nya itu boncos,” kata Rony dalam Rapat Dengar Pendapat di Komisi VI DPR RI, 8 Juli lalu.
Sebaliknya, rasio klaim program JKK dan JKM relatif lebih terkendali, masing-masing sebesar 28% dan 64%.
Meski rasio klaim THT sudah jauh melampaui 100%, Taspen masih mampu memenuhi kewajiban pembayaran kepada peserta. Menurut Rony, kekurangan penerimaan premi tersebut selama ini ditopang oleh hasil investasi.
“Itu menambalnya pake hasil investasi,” ujarnya.
Pengelolaan investasi program THT, JKK, dan JKM pada 2025 mampu memberikan imbal hasil investasi (yield of investment/YoI) sebesar 8,21%. Angka tersebut meningkat dibandingkan 2024 sebesar 7,66% dan 2023 sebesar 7,29%.
“Menunjukkan bahwa investasi di Taspen itu selama lima tahun terakhir cukup pruden di tengah kondisi market yang tidak favorable,” ujar Rony.
Rony menjelaskan, ada 2025, pendapatan dari iuran dan premi tercatat sebesar Rp7,73 triliun, turun dibandingkan tahun sebelumnya sebesar Rp8,69 triliun.
Di sisi lain, beban klaim Taspen (THT, JKK dan JKM) pada 2025 mencapai Rp14,9 triliun.
“Artinya, keduanya tidak seimbang,” tegas Rony.
Meski demikian, Rony menambahkan Taspen masih mampu membukukan laba bersih Rp1,04 triliun pada 2025.
“Yang menjadi penopang adalah hasil investasi,” ujarnya.
Pada 2024, hasil investasi Taspen tercatat sebesar Rp9,01 triliun. Sementara itu, pada 2025 nilainya meningkat menjadi Rp9,82 triliun.
Selain hasil investasi, kinerja Taspen juga ditopang oleh pendapatan lain-lain, yang sebagian besar disumbangkan oleh pengelolaan investasi program pensiun melalui AIP.
“Untuk hasil investasi di AIP kita mendapatkan fee sebesar 6,7% gross atau atau sekitar 5% secara net. Itulah yang turut menambah pendapatan Taspen,” ujarnya.
Laba bersih Taspen, jelas Rony, sebenarnya bisa jauh lebih tinggi. Namun, manajemen memilih untuk menerapkan kebijakan pencadangan penurunan nilai aset investasi atau impairment sebagai bagian dari prinsip kehati-hatian dalam pengelolaan dana.
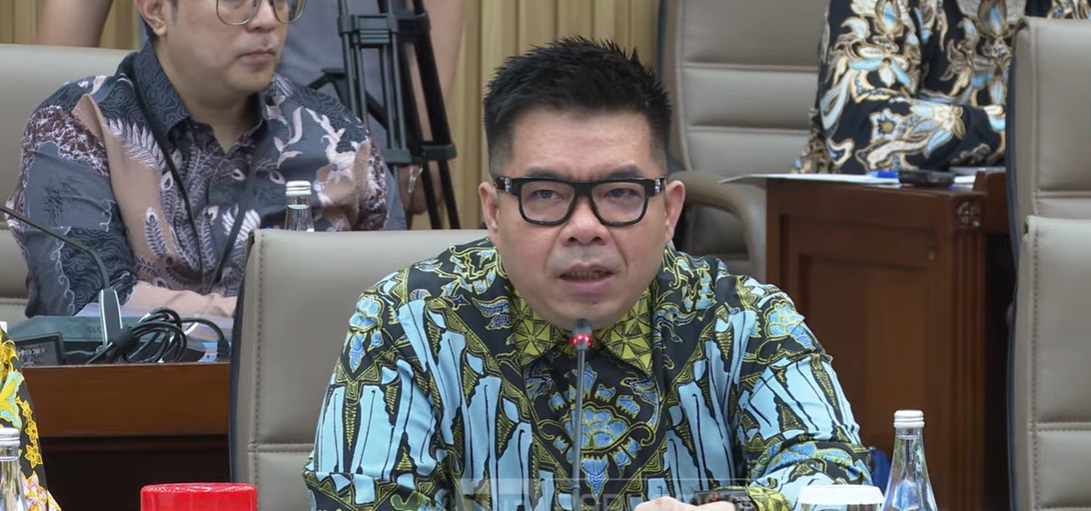
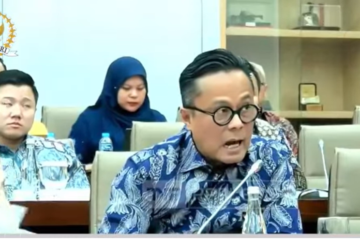
Direktur Utama Taspen Rony Hanityo Aprianto memaparkan kinerja perusahaan saat Rapat Dengar Pendapat (RDP) dengan Komisi VI DPR RI pada 8 Juli 2026/Foto: Tangkapan Layar Youtube DPR RI.
Pada 2025, pencadangan impairment mencapai Rp1,82 triliun, meningkat signifikan dibandingkan 2024 yang hanya Rp288 miliar.
Rony menjelaskan, impairment merupakan pencadangan untuk mengantisipasi kemungkinan penurunan kualitas portofolio investasi. Salah satunya terkait penempatan dana pada sejumlah obligasi BUMN Karya yang saat ini menghadapi tantangan kondisi keuangan.
“Terhadap obligasi tersebut, kami dapat melakukan pencadangan melalui impairment. Namun, jika nantinya obligasi tersebut jatuh tempo dan kondisinya membaik, pencadangan itu dapat dibalik atau di-reverse. Beban yang sebelumnya dibukukan dapat kembali menjadi pendapatan,” jelasnya.
Pencadangan tersebut juga dapat dipulihkan apabila terjadi perbaikan peringkat (rating) atau restrukturisasi berhasil dilakukan. Dengan demikian, beban impairment tidak selalu menjadi beban permanen karena dapat dibalik ketika kondisi investasi membaik.
“Ini merupakan salah satu cara Taspen menerapkan prinsip konservatif dalam pembukuan,” ujarnya.
Rony mengungkapkan, tanpa pencadangan impairment tersebut, laba Taspen sebenarnya bisa mencapai sekitar Rp2 triliun.
“Namun, kami memilih untuk lebih konservatif. Lebih baik pencadangan dilakukan sekarang. Jika kondisi membaik, pencadangan tersebut bisa di-reverse dan kembali menambah keuntungan pada tahun ini atau tahun berikutnya,” ujarnya.
Empat Isu Krusial Keberlanjutan Taspen
Rony mengatakan, Taspen mengidentifikasi empat persoalan utama yang perlu diselesaikan untuk menjamin keberlanjutan pengelolaan program jaminan sosial ASN.
Pertama, penguatan kelembagaan. Dalam Undang-Undang Nomor 20 Tahun 2023 tentang ASN, belum diatur secara tegas lembaga yang bertugas mengelola program jaminan sosial ASN.
Karena itu, diperlukan penegasan kedudukan Taspen sebagai pengelola program jaminan sosial ASN, disertai penyusunan regulasi turunan yang memberikan kepastian mengenai kelembagaan dan mandat pengelolaannya.
“Itu yang menjadi pekerjaan rumah kita bersama, terutama juga dari regulator dan juga para stakeholder,” kata Rony.
Kedua, kepesertaan Pegawai Pemerintah dengan Perjanjian Kerja (PPPK). Hingga saat ini, belum terdapat regulasi khusus yang mengatur jaminan pensiun dan jaminan hari tua bagi PPPK.
Kepastian regulasi diperlukan agar skema kepesertaan, besaran iuran, mekanisme pendanaan, serta pembayaran manfaat bagi PPPK dapat ditetapkan secara jelas. Hal ini juga penting untuk memperluas basis kepesertaan dan menjamin keberlanjutan program Taspen ke depan.
Ketiga, penyelesaian piutang unfunded past service liability (UPSL). Taspen memiliki piutang UPSL sebesar Rp25,8 triliun yang hingga kini belum dibayarkan pemerintah.
Meskipun Kementerian Keuangan telah mencatat nilai tersebut sebagai utang, skema pembayarannya masih dalam pembahasan.
Taspen berharap pembayaran UPSL dapat segera memperoleh kepastian, baik melalui skema cicilan selama lima tahun, 10 tahun, maupun mekanisme lainnya. Realisasi pembayaran tersebut akan membantu memperkuat posisi keuangan Taspen, terutama di tengah tingginya rasio klaim program.
Keempat, reformasi program. Dengan rasio klaim THT yang secara konsisten berada di atas 250% dan diperkirakan terus meningkat dalam 10 tahun ke depan, reformasi program secara menyeluruh menjadi kebutuhan mendesak.
“Ini tidak hanya di sisi Taspen, tapi juga di sisi pemilik program,” kata Rony.
Taspen, kata Rony, mendorong agar pemerintah sebagai pemberia kerja juga berkontribusi dalam membayarkan iuran. Selama ini pemerintah hanya berkontribusi dalam membayarkan iuran JKK dan JKM yang masing-masing sebesar 0,24% dan 0,72% dari gaji pokok. Sementara iuran jaminan pensiun dan THT ditanggung peserta, yang besarnya masing-masing 3,25% dan 4,75% dari gaji pokok.
Tabel 3: Manfaat dan Iuran Program PT Taspen (Persero)
| Program | Manfaat | Iuran Peserta | Iuran Pemberi Kerja |
| Tabungan Hari Tua (THT) | Dibayarkan saat peserta pensiun, meninggal dunia, atau berhenti bekerja. Manfaat asuransi juga diberikan jika peserta, pasangan, atau anak meninggal dunia (maksimal tiga peristiwa). | 3,25% × gaji pokok dan tunjangan keluarga | — |
| Jaminan Pensiun | Pensiun bulanan, uang duka wafat, pensiun terusan, pensiun janda/duda/yatim-piatu, pensiun ke-13, dan THR. | 4,75% × gaji pokok dan tunjangan keluarga | — |
| Jaminan Kecelakaan Kerja (JKK) | Perawatan hingga sembuh, santunan jika terjadi cacat akibat kecelakaan kerja, dan tunjangan cacat. | — | 0,24% × gaji pokok |
| Jaminan Kematian (JKM) | Santunan sekaligus, uang duka wafat, biaya pemakaman, dan bantuan beasiswa. | — | 0,72% × gaji pokok |
Sumber: PT Taspen (Persero).
Catatan: Tanda “—” menunjukkan tidak ada iuran pada komponen tersebut.
Ditemui pada kesempatan terpisah, Sekretaris Perusahaan Taspen, Henra, menyampaikan bahwa perlu ada perubahan skema iuran program jaminan sosial kepada ASN, terutama untuk program THT yang dikelola oleh Taspen.
Senada dengan Rony, Henra mengatakan saat ini, hasil investasi program THT memang masih mampu menutupi gap antara klaim dan iuran. Namun, untuk keberlanjutan program dalam jangka panjang diperlukan perbaikan program.
Henra mengungkapkan, Taspen antara lain mengusulkan perubahan basis perhitungan iuran dari gaji pokok ke take home pay, terutama untuk THT. “Ini masih dalam proses diskusi,” ujar Henra saat berbincang-bincang dengan sejumlah wartawan di Jakarta, Rabu (28/10).
Perhitungan iuran dengan menggunakan basis gaji pokok dinilai tidak menjamin kesejahteraan ASN saat pensiun.
“Gaji pokok itu kan kecil kalau untuk ASN, paling cuma 4 juta – 5 juta. Kalau mau manfaatnya lebih besar, harusnya dihitung dari take home pay,” ujarnya.
Henra mengatakan Taspen juga sudah mengusulkan kenaikan iuran THT, dari yang saat ini berlaku sebesar 3,25% dari gaji pokok. Menurutnya, besaran iuran dan basis perhitungan tersebut sudah berlaku sejak 1963 ketika pemerintah membentuk Perusahaan Negara Dana Tabungan dan Asuransi Pegawai Negeri (PN TASPEN).
“Dari awal sampai sekarang masih 3,25% dan kita enggak bisa ngapa-ngapain karena yang menetapkan itu dari Kementerian Keuangan,” ujarnya.
Dengan gaji pokok yang relatif rendah, nilai manfaat yang diperoleh peserta belum dapat menjamin kesejahteraan peserta saat pensiun.
Henra mengatakan International Labour Organization (ILO) merekomendasikan replacement ratio yang diterima pensiunan mencapai 40%. Artinya, penghasilan bulanan yang diterima pekerja saat pensiun minimal sebesar 40% dari penghasilan terakhirnya saat masih aktif bekerja.
“Jadi, misalnya sebelumnya dia menerima gaji Rp100 juta, idealnya pensiun yang diterima sebesar Rp40 juta. Kalau gajinya Rp10 juta, pensiunnya idealnya Rp4 juta. Itu merupakan kondisi ideal menurut standar ILO. Namun, dengan kondisi saat ini, manfaat pensiun yang diterima masih belum mencapai tingkat tersebut. Karena itu, besaran iuran harus benar-benar dipertimbangkan agar manfaat pensiun ke depan bisa semakin mendekati standar ideal tersebut,” jelas Henra.
Data Otoritas Jasa Keuangan (OJK) mengungkapkan rata-rata replacement ratio di Indonesia masih berada di kisaran 10% – 15% dari penghasilan terakhir yang diterima saat masih aktif bekerja.
Langkah Awal Menuju Fully Funded
Rencana Taspen mengubah basis perhitungan iuran program jaminan sosial ASN dari gaji pokok menjadi take home pay dinilai dapat menjadi langkah awal untuk memperbaiki keberlanjutan pendanaan pensiun. Perubahan tersebut relatif lebih mudah diterapkan dibandingkan peralihan langsung dari skema pay-as-you-go ke fully funded.
Konsultan senior Lembaga Management Fakultas Ekonomi dan Bisnis Universitas Indonesia (LM FEB UI), Ferdinandus S. Nggao, menilai perubahan basis perhitungan iuran dapat memperbesar penerimaan dana pensiun karena take home pay mencakup komponen penghasilan yang lebih luas dibandingkan gaji pokok.
Menurut dia, pemerintah dapat mempertahankan persentase iuran terlebih dahulu, sembari memperluas basis perhitungannya. Dengan demikian, penyesuaian tidak langsung menambah beban pemotongan penghasilan ASN secara signifikan.
“Kalau persentasenya tetap dan hanya basis perhitungannya yang berubah, menurut saya relatif oke. Tapi kalau persentasenya juga naik dan basisnya juga berubah, resistensinya mungkin agak meningkat karena mengurangi penghasilan,” ujar Ferdinandus ketika dihubungi Jumat (27/10).
Dia menilai perubahan tersebut lebih realistis sebagai tahap awal reformasi karena risiko resistensinya relatif lebih rendah. Sebaliknya, perubahan skema pensiun secara menyeluruh membutuhkan perhitungan aktuaria dan persiapan fiskal yang lebih kompleks.
Selama ini, program pensiun ASN menggunakan skema pay-as-you-go atau manfaat pasti (defined benefit). Dalam skema ini, besaran manfaat pensiun telah ditentukan berdasarkan ketentuan yang berlaku. Konsekuensinya, pemerintah sebagai pemberi kerja sekaligus penanggung kewajiban harus menutup kekurangan pendanaan apabila hasil pengelolaan dana tidak mencukupi untuk membayar manfaat yang dijanjikan.
Kondisi tersebut membuat pembayaran pensiun terus menjadi beban APBN. Hasil pengelolaan akumulasi iuran oleh Taspen hanya membantu membiayai sebagian kebutuhan, sedangkan kekurangannya tetap harus dipenuhi pemerintah.
Ferdinandus menjelaskan, berbeda dengan skema manfaat pasti, fully funded menggunakan sistem iuran pasti (defined contribution). Dalam sistem ini, besaran iuran ditentukan sejak awal, sedangkan manfaat yang diterima peserta bergantung pada akumulasi iuran dan hasil pengembangan dana.
Dengan demikian, besaran manfaat pensiun dalam skema fully funded tidak dijamin dalam jumlah tertentu sebagaimana skema manfaat pasti. Kecukupan dana yang terkumpul dan hasil investasinya akan menentukan manfaat yang dapat dibayarkan kepada peserta.
Namun, peralihan menuju fully funded tidak bisa dilakukan begitu saja terhadap seluruh ASN yang sudah bekerja. Salah satu persoalan utamanya adalah kewajiban atas masa kerja yang telah dijalani sebelum perubahan skema atau past service liability.
Ferdinandus mencontohkan, seorang ASN yang telah bekerja selama 15 tahun tentu sudah memiliki hak pensiun berdasarkan masa kerja dan ketentuan skema lama. Jika skema baru langsung diterapkan dan manfaatnya tetap memperhitungkan seluruh masa kerja tersebut, pemerintah harus menanggung kekurangan pendanaan untuk masa kerja sebelumnya.
“Kalau itu mau diberlakukan pada saat itu juga, berarti negara harus menombok 15 tahun yang lewat karena hitungannya sudah dimasukkan,” jelasnya.
Menurut dia, beban transisi tersebut menjadi salah satu pertimbangan utama yang membuat perubahan skema secara menyeluruh membutuhkan persiapan matang. Semakin banyak ASN lama yang hak masa kerjanya harus diperhitungkan dalam skema baru, semakin besar pula kebutuhan pendanaan pada tahap awal.
Salah satu opsi yang dapat dipertimbangkan adalah memberlakukan skema fully funded hanya bagi ASN yang direkrut setelah kebijakan baru diterapkan. Sebagai contoh, apabila kebijakan mulai berlaku pada 2027, ASN yang mulai bekerja pada tahun tersebut langsung mengikuti skema baru, sedangkan ASN yang sudah bekerja tetap berada dalam skema lama.
Dengan pendekatan tersebut, pemerintah tidak harus langsung menanggung seluruh kewajiban masa kerja sebelumnya untuk semua ASN. Beban transisi memang masih ada, tetapi secara bertahap akan berkurang seiring berkurangnya jumlah peserta dalam skema lama.
Meski demikian, Ferdinandus mengingatkan bahwa reformasi tetap perlu segera dimulai. Tanpa perubahan, beban pembayaran pensiun berpotensi terus meningkat dan mempersempit ruang fiskal pemerintah.
Terkait rencana penggunaan take home pay sebagai basis perhitungan iuran, Ferdinandus menilai perubahan tersebut tidak akan terlalu rumit sepanjang administrasi penggajian ASN berjalan tertib.
Pasalnya, THP dapat berubah mengikuti komponen penghasilan yang diterima ASN. Salah satu contohnya adalah tunjangan jabatan. Ketika seorang ASN memperoleh jabatan, penghasilannya bertambah. Namun, ketika tidak lagi menduduki jabatan tersebut, tunjangan itu tidak lagi diterima.
Kondisi tersebut menuntut ketepatan administrasi agar pemotongan iuran sesuai dengan penghasilan aktual peserta. Jangan sampai tunjangan jabatan masih diperhitungkan setelah seseorang tidak lagi menduduki jabatan tersebut. Sebaliknya, tunjangan yang sudah diterima juga harus segera masuk dalam perhitungan iuran.
“Administrasinya harus benar-benar tertib supaya penghitungannya tepat sasaran dan tepat jumlah,” kata Ferdinandus.

Leave a reply